2018年中国通信技术服务行业发展现状及发展前景分析 5G时代下的机遇与挑战
2018年是中国通信技术服务行业承前启后的关键一年。随着4G网络的深度覆盖和5G商用脚步的临近,行业在市场规模、技术能力和服务模式上均呈现出新的发展特征。本文旨在分析2018年中国通信技术服务行业的发展现状,并重点探讨5G通信技术服务所带来的发展前景。
一、2018年中国通信技术服务行业发展现状
1. 市场规模稳步增长,但增速放缓
2018年,中国通信技术服务市场规模继续保持增长,主要得益于运营商4G网络的持续优化、宽带中国战略的推进以及物联网建设的初步展开。随着4G建设进入尾声,传统网络工程服务需求有所回落,行业整体增速较前几年有所放缓。根据相关数据,2018年通信技术服务市场规模约为3000亿元,同比增长约5%。
2. 服务内容向多元化、高端化延伸
传统的通信技术服务以网络规划、工程建设、网络优化和维护为主。2018年,随着网络复杂性增加和数字化转型加速,服务内容逐步向云计算、大数据、物联网、SDN/NFV等新兴领域延伸。一体化服务能力成为企业竞争的关键,能够提供端到端解决方案的服务商更具优势。
3. 行业集中度提升,竞争格局分化
在行业增速放缓的背景下,市场集中度进一步提升,头部企业凭借技术、资源和规模优势占据更大市场份额。中小型服务商则面临转型压力,部分企业向细分领域或垂直行业渗透。设备商、软件提供商和集成商之间的边界逐渐模糊,跨界竞争加剧。
4. 政策环境持续利好
2018年,国家层面继续推动网络强国、数字中国战略,发布了《关于深化“互联网+先进制造业”发展工业互联网的指导意见》等政策,为通信技术服务行业创造了良好的政策环境。5G频谱规划、5G试点城市等举措进一步明确了行业发展方向。
5. 5G商用前夕,技术服务能力储备加速
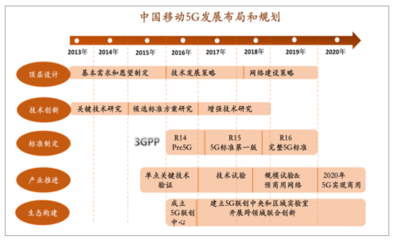
尽管5G尚未正式商用,但2018年运营商已启动5G规模试验网建设,通信技术服务企业积极布局5G相关技术能力。华为、中兴等设备商联合服务商开展5G测试,服务商开始培养5G规划、优化人才,并探索5G在垂直行业的应用场景。
二、5G通信技术服务发展前景分析
1. 5G建设将带来技术服务需求爆发
5G网络具有超密组网、大规模天线、高频段等特点。根据规划,5G基站数量将是4G的1.5-2倍,且建设周期更长,这将直接带动网络规划设计、工程安装、网络优化等传统技术服务需求的增长。预计2020-2025年将是5G建设的高峰期,为通信技术服务行业带来新一轮增长动力。
2. 5G技术服务将呈现新特征
(1) 技术复杂度提升:5G网络引入了Massive MIMO、网络切片、边缘计算等新技术,对服务商的技术能力提出更高要求。服务商需要具备跨学科的知识储备和智能化运维手段。
(2) 服务模式创新:5G时代,网络将更加云化、软件化,传统的现场服务模式将向远程化、自动化、智能化转变,服务商需构建基于AI和大数据的智能运维平台。
(3) 垂直行业深度融合:5G的主要应用场景在垂直行业,通信技术服务商需要深入理解行业需求,提供定制化的网络解决方案,从单纯的通信服务向“通信+行业”综合服务转型。
3. 5G+行业应用催生新市场空间
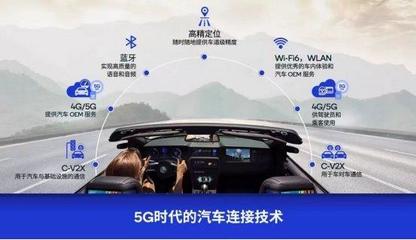
5G将赋能工业互联网、车联网、智慧医疗、智慧城市等领域。通信技术服务商可借助5G网络建设契机,拓展行业应用集成、运营维护等新业务,实现业务多元化。例如,在工业互联网领域,服务商可提供5G专网建设与运维服务;在车联网领域,可参与路侧设施建设与网络优化。
4. 挑战与应对
(1) 资金压力:5G建设投资规模大,运营商资本开支压力较大,可能影响技术服务项目的回款周期和利润率。服务商需加强现金流管理,并探索与运营商的风险共担模式。
(2) 技术人才短缺:5G新技术对人才要求高,行业面临结构性人才短缺。服务商需加大培训投入,并与高校、科研机构合作培养复合型人才。
(3) 市场竞争加剧:5G市场吸引更多参与者,包括设备商、软件企业、互联网公司等。服务商需明确自身定位,构建差异化竞争优势。
三、结论与建议
2018年,中国通信技术服务行业在4G向5G过渡的背景下保持平稳发展,并积极为5G时代蓄力。5G将为行业带来巨大的发展机遇,同时也对服务商的技术、模式和人才提出更高要求。
建议通信技术服务企业:一是加大5G技术研发和人才储备,提升5G规划、优化及行业应用能力;二是加快数字化转型,构建智能化服务平台,提升服务效率和质量;三是深化与垂直行业合作,探索5G融合应用场景,培育新的增长点;四是加强产业链合作,与设备商、运营商、行业客户构建共赢生态。
5G通信技术服务市场前景广阔,行业将迎来新一轮发展高潮,能够把握5G机遇、持续创新的服务商将在未来竞争中胜出。
如若转载,请注明出处:http://www.mdjtprs.com/product/2.html
更新时间:2026-11-01 15:12:13